NISA の記事一覧

節税しながら、資産形成しよう
「こどもNISA」、始める前に考えたいこと:何のために使う? 5つの目的と3つの注意点
「こどもNISA」を開設する前に、目的を確認しよう
「こどもNISA」3つの注意点


節税しながら、資産形成しよう
【NISA】NISA口座で保有している投資信託や上場株式、亡くなったら、どうなるの?
被相続人のNISA口座から、相続人のNISA口座には移せない
被相続人のNISA口座から、相続人の課税口座には移せる
移せるのは故人のNISA口座と相続人の課税口座が同じ金融機関である場合に限る
投資信託の移管は意外と面倒
NISA口座は家族で同じ金融機関にするのが無難
節税しながら、資産形成しよう
【NISA】NISA改正でよくある誤解を読み解く:売却した枠が年内復活?つみたて投資枠で債券ファンドに投資できる?
誤解1:「つみたて投資枠」で債券ファンドが買えるようになる・なった?
誤解2:投資信託や上場株式を売却すると非課税投資枠が年内に復活する

節税しながら、資産形成しよう
NISAとiDeCo、どちらを優先したらいい? 働き方などの属性別に考える、iDeCoは2026年4月からマッチング拠出の上限撤廃も
NISA(ニーサ)とiDeCo(イデコ)の違い
iDeCoは属性や年収などによって優先度が異なる
(1)国民年金の第1号被保険者(自営業・フリーランス等)は、積極的に活用を
(2)勤務先に企業年金がない会社員も活用すべき
(3)企業型DC加入者はマッチング拠出の活用を、2026年4月からマッチング拠出の上限撤廃
節税しながら、資産形成しよう
NISAで積立投資を始めたばかりの初心者が知っておきたい、急なマーケット変動への備えと対策
下落相場になっても、投資・運用を継続できる「家計・資産状況」であるかを確認
値動きの大きさに耐えられないなら、値動きを抑えた資産へ入れ替える
暴落が起きても、「保有&積立継続」しよう
米国株式市場、世界株式市場、共に拡大していく可能性が高い
過去データでは「15年」以上の運用継続で元本割れなし


節税しながら、資産形成しよう
「こどもNISA」とは?「ジュニアNISA」とどう違う? 制度と活用法について解説します
利用できるのは「つみたて投資枠」のみ
金融機関は変更できない予定
「こどもNISA」は引き出し制限はあるが、「ジュニアNISA」より柔軟な制度
総枠は成人NISAと合算して1800万円
家族全体で資金用途の整理とリスク管理が必要

節税しながら、資産形成しよう
2027年から「こどもNISA」開始。プロが考える子どものお金教育に活かす方法
「こどもNISA」の概要
親や祖父母のお金で「こどもNISA」を利用する際の注意点
「こどもNISA」を子どものお金教育に活かす方法
節税しながら、資産形成しよう
【NISA】改正要望でうたわれた3つのNISAの見直しポイント
現在のNISA概要と改正要望3点
【改正要望①】こども支援の一環としての、つみたて投資枠における対象年齢等の見直し
【改正要望②】対象商品の拡充
【改正要望③】投資商品の入替をしやすくするための、非課税保有限度額の当年中の復活
達人に学ぶ「お金の流儀」
【ポイ活】「時短節約家」くぅちゃんが語る、無理せず貯める「ポイ活」の極意とは?
「使えるお金を増やす」発想からスタートしたポイ活
ポイント経済圏は、出口戦略「どこで使うか」を考えて選ぼう
「ポイント=なかったもの」だからこそ、「楽しみ」として生活の中のメリハリに!

節税しながら、資産形成しよう
高齢者のNISA資産取り崩し法、検討されているプラチナNISAは使うべきか?
投資信託の分配金には「普通分配金」と「元本払戻金」の2種類がある
毎月分配型のメリット・デメリットとは?
資産取り崩し期は、収益率の配列リスク(収益率の順序リスク)に注意
資産の取り崩しは「前半定率・後半定額」がおすすめ
プラチナNISAで毎月分配型に投資する場合の商品の選び方
節税しながら、資産形成しよう
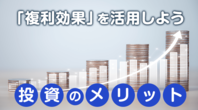
資産形成、人類最大の発明「複利効果」を活用し尽くす
人類最大の発明「複利効果」を活用してお金を殖やそう
投資を始めるのは「生活費3ヶ月分の預貯金」ができてから
最初の一歩は「NISAのつみたて投資枠」でコツコツ投資
節税しながら、資産形成しよう
NISA、3つの活用パターン
活用法1:つみたて投資枠だけで生涯投資枠1800万円を使い切る
活用法2:投資信託とETFを活用してコア資産を作る
活用法3:投資信託(つみたて投資枠)と個別株(成長投資枠)でコア・サテライト
節税しながら、資産形成しよう
【NISAとiDeCo】年内に検討すること、やっておくこと
2024年もあと1ヶ月ほどとなりました。これからNISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)を利用したい人、すで...
節税しながら、資産形成しよう
NISAは購入よりも売却が難しい…、元本割れせずに売却するならいつ?優先順位は?
「新旧NISA」「つみたて投資枠と成長投資枠」、売却のタイミングが重要
大前提「新NISAは短中期で引き出す予定のお金を貯めるには向かない」
売却の目安は「10年以上先のライフイベントのタイミング」
「新旧NISA」の売却は旧NISAからがベター
「つみたて投資枠と成長投資枠」の売却は成長投資枠からがベター
節税しながら、資産形成しよう
新NISAの積立投資シミュレーション、「積立金額」「積立期間」「想定利回り」別の将来の資産額を早見表で確認
「毎月3,000円」「20年積立投資」「運用利回り3%」の資産額はいくら?
積立金額を増やしたら資産額はどうなるのか
積立金額・運用利回りから資産額がわかる早見表(運用期間15年・20年・30年の場合)
運用利回りを高くするのは要注意、リスク許容度に合わせて運用先を選ぶのが鉄則