


長期金利が3%台に乗せた。金利が上がるとは、お金の値段が上がるということだ。企業にとっては、事業に使うお金のコスト、すなわち資本コストが上がることを意味する。
資本コストが上がれば、企業に求められるハードルも上がる。投資家から預かったお金で、そのハードルを上回る利益を稼げるか。それを測る代表的な物差しがROE(自己資本利益率)である。理屈の上では、金利が上がる時代には、資本コストを上回るROEを稼ぐ企業が選ばれ、そうでない企業は見放されるはずだ。
では、実際の日本株はどうだったか。
高ROE株は報われてこなかった
図1の上段は、QUICKが算出しているROEのファクターリターンを積み上げたものである。少し説明すると、毎月「ROEが高い銘柄ほど株価がよく上がったか」を測った指標だ。高ROE株が勝てばプラス、負ければマイナスになる。それを1999年から足し上げた。

そして2021年以降、金利が上がり始めると、高ROE株は再び負け始めた。金利が上がれば資本コストを上回る企業が選ばれるはずなのに、現実は逆だったことになる。
負けたのは金利のせい
ただし、ここで結論を急いではいけない。図2は、毎月の長期金利の変化を5つのグループに分け、それぞれのグループで高ROE株がどれだけ勝ったか負けたかを平均したものである。
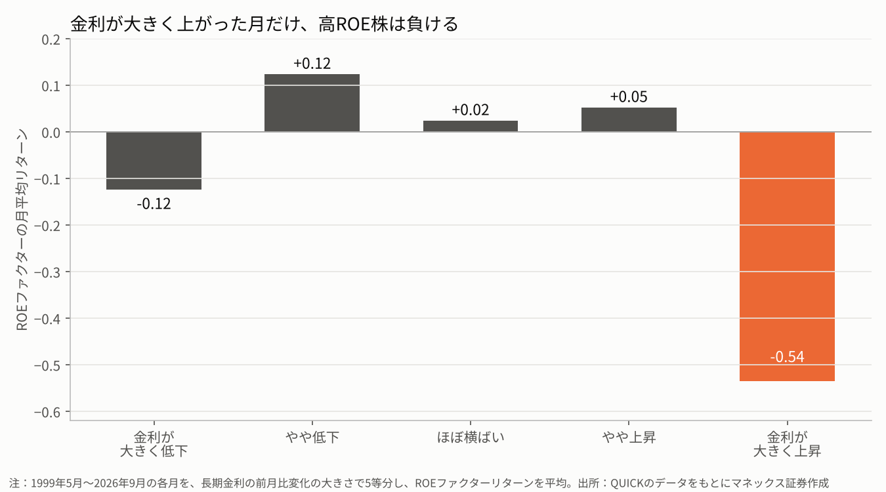
理由はこう考えられる。ROEの高い企業は、すでに市場で高く評価され、PBR(株価純資産倍率)も高い。株価には将来の利益への期待が多く織り込まれている。金利が上がると、その将来の利益を今の価値に引き直すときの「割引」が大きくなり、株価は目減りする。また、金利が急に上がる局面では、金利上昇の恩恵を受ける銀行株に資金が向かう。銀行は伝統的にROEの低い業種だから、これも高ROE株には逆風になる。
実際、2021年以降の高ROE株の不振は、その大半が金利上昇による値下がりで説明できる。市場が「稼ぐ力」を評価しなくなったわけではない。金利が急に上がったことで、一時的に株価が目減りしたにすぎない。
第一幕と第二幕
もう一つ、見落とせない事実がある。2023年3月、東京証券取引所は上場企業に「資本コストや株価を意識した経営」を要請した。その後に大きく買われたのは、高ROE株ではなく、PBRが1倍を割れていた低ROE企業だった。「これから改善する」という期待が評価されたのだ。
つまり、「高ROE株が買われない」ことは、変革が進んでいないことを意味しない。むしろ変革の第一幕、すなわち資本コストを下回る企業の是正が進んでいることの裏返しである。
問題は第二幕だ。PBR1倍割れの是正という「下からの押し上げ」は、いずれ一巡する。そのとき、資本コストを持続的に上回るROEを稼ぐ企業に資金が集まるかどうか。
僕は、これこそが日本市場の変革の一丁目一番地だと考えている。日本が長く低金利に甘んじたことの最大の弊害は、本来なら退出を迫られるはずの企業を延命させ、稼ぐ企業とそうでない企業の差が株価に表れにくくなったことにあった。資本の値段が上がる時代に、資本コストを上回る企業が報われる。そういう当たり前の市場に変われるか。それが今、問われている。
兆しは出始めている
まだ断定はできないが、兆しはある。直近半年、長期金利は上昇を続けたが、高ROE株は6月から8月まで3ヶ月連続でプラスとなった。金利が上がっても高ROE株が負けない。これまでのパターンとは明らかに違う動きである。もちろん、たかだか数ヶ月の話で、変化と呼ぶには早い。
なお、金利が上がれば資本コストも同じだけ上がるとは限らない。投資家が株式に求める上乗せ分(リスクプレミアム)が縮めば、資本コストの上昇は金利ほどではなくなる。それでも、資本コストがゼロ金利時代より高い水準に移ったことは間違いない。
投資家への示唆
個人投資家の銘柄選びに引き直せば、次のようになる。ROEが「高い」ことだけで選ぶのは、過去のデータを見る限り得策ではない。高ROE株はすでに高く買われていることが多く、金利が急に上がる局面では値下がりしやすいからだ。
注目すべきは、ROEが資本コストを上回る水準に向かって上がっていく企業、そしてその水準を持続できる企業である。一時的な利益の押し上げではなく、稼ぐ力の源泉である生産性の改善に裏打ちされているかどうか。金利のある時代に本当に問われるのは、その持続力だ。
