ドラッケンミラー氏のニッチ市場の勝負銘柄ナテラ[NTRA]が年初来で約8割上昇
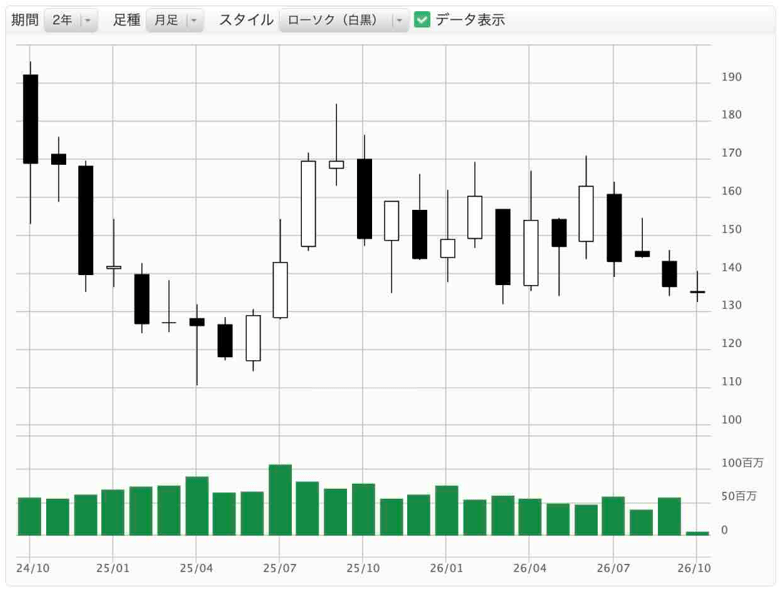
本連載の9月1日付のレポート「【米国株】ドラッケンミラー氏の最新ポートフォリオ、ニッチな独占市場で見つけた勝負銘柄とは?」で取り上げたバイオテック企業のナテラ[NTRA]の株価が410ドル台まで上昇し、9月初旬からの1ヶ月で約25%上昇した。年初来からの上昇率は8割近くとなっている。
米著名投資家のスタンレー・ドラッケンミラー氏は現在、自身のファミリーオフィス、デュケーヌ・ファミリーオフィスで運用を行っている。デュケーヌ・ファミリーオフィスが8月14日にSEC(米証券取引委員会)に提出した2026年第2四半期末時点のフォーム13Fによると、6月末時点の保有数は89銘柄と、前期末(2026年3月末)より21銘柄増加した。
アルファベット[GOOGL]、メタ・プラットフォームズ[META]、テスラ[TSLA]、半導体アドバンスト・マイクロ・デバイシズ[AMD]、中国大手ハイテク企業のバイドゥ[BIDU]、米住宅建設のディーアール・ホートン[DHI]、デルタ航空[DAL]などを含む44銘柄を新たに取得した。一方、前期(2026年1-3月期)に取得したブロードコム[AVGO]、インテル[INTC]、マイクロン・テクノロジー[MU]については保有する株式を全て売却した。
ドラッケンミラー氏が2022年から取得を始め、その後、徐々に保有を増やし、上場株ポートフォリオの17%を占めてトップとなっているのが、ナスダックに上場するバイオテック企業のナテラである。

医療のメガトレンドを牽引、がんの超早期発見を可能にするナテラの「シグナテラ」
ナテラはテキサス州オースティンに本拠を置き、2015年7月にナスダック市場に上場。「がんの個別化医療・早期発見」という医療のメガトレンドに沿った企業である。事業は「オンコロジー(がん領域)」「ウィメンズヘルス(産婦人科領域)」「オルガンヘルス(臓器移植領域)」の3つで構成されている。現在、ナテラの事業をけん引するのはオンコロジーで、主力製品はがんの再発や治療効果を遺伝子レベルで超早期に検知する「Signatera(シグナテラ)」である。
ナテラが発表した2026年第2四半期決算は、売上高が前年同期比37.7%増の7億5280万ドル、最終損益は6700万ドルの赤字だった。オンコロジー領域の検査数は前年同期比で6割近く増えており、平均販売価格も上昇傾向にある。研究開発投資に年間8-9億ドルを投じており、最終損益ベースでは赤字だが、売上が急拡大する中、赤字が縮小するという理想的なグロースフェーズにある。

高い特許の壁に守られた強固なビジネスモデル、膨らむ保有評価額は?
主力製品であるがん再発予測検査「Signatera(シグナテラ)」は、膨大な臨床データと高い特許障壁(参入障壁)に守られており、競合が容易に真似できず、景気後退局面であっても需要が落ちない独自の強固なビジネスモデルを築いている。ナテラは単なる検査会社としてではなく、これからの10年で、医療のあり方を根本から変える個別化医療(血液によるがんの超早期発見)を支える株として評価を受けているのだろう。
ドラッケンミラー氏は競合がいないニッチな独占市場で、まもなく自社でキャッシュを稼ぎ出す可能性のある企業をピンポイントで保有している。6月末の保有株数は318万6306株で評価額は8億6492万ドル程度だった。株価は6月末時点(271ドル)から5割近く値上がりしている。取得数を増やしているかどうかは11月中旬に発表される9月末時点のフォーム13Fで明らかになるが、保有株数に変更がなければ、保有評価額は12億9700万ドル程度にまで膨らんでいる計算になる。
ドラッケンミラー氏が新たに取得したデルタ航空[DAL]、逆風下で航空株が買われる2つの理由とは
さらに、ドラッケンミラー氏が新たに取得した銘柄の中から、デルタ航空について取り上げたい。不透明な市場環境下にも関わらず、米国、欧州、日本の航空会社の株価が上昇している。シンプルに考えれば、中東情勢の混迷を受けた原油価格の値上がりや、地政学的リスクの高まりは航空会社のセクターにとって逆風になると考えられる。
市場環境が良いと言えない状況にもかかわらず、航空株が買われている要因は大きく2つあると考える。
ひとつは、インフレや地政学リスクを背景としつつも、世界的な観光、ビジネス旅客需要は衰えていない。その需要を背景に、ここまでのところは燃料費の高騰や人件費の上昇を燃油サーチャージやベース運賃の値上げによって転嫁することができている。
もうひとつは、サプライチェーンの停滞だ。米ボーイング[BA]の航空機納入遅延問題などにより、業界全体の座席供給量が強制的に制限されている。航空機は数百万点の部品で構成されるため、どこか1箇所でも中東問題による物流の「目詰まり」が起きると、最終的な組み立てライン全体が停止するリスクがある。結果として既存路線の搭乗率が高止まりし、チケット単価が跳ね上がる高収益状態が維持されている。
デュケーヌが保有するデルタ航空株は6月末時点で株数にして60万3000株、評価額は5647万ドル相当だった。
燃料高を相殺する独自の強み、デルタ航空の製油所子会社は強力な切り札に
航空会社は燃料費の高騰によって数十億ドルもの損失を被っている。石油危機や燃料価格が高騰する局面においては、燃料コストの上昇を抑える「防御力」を持つ航空会社が有利となる。デルタ航空は子会社モンロー・エナジーLLCを通じて、米国ペンシルベニア州南部トレイナーにある製油所を保有している。燃料価格が上がると製油部門の利益が増えるため、航空部門のコスト増を一部ヘッジすることができる。
2012年に買収を完了した当時の資料によると、トレイナー製油所は一日あたり18万5,000バレルの原油を精製する能力を持っているということだ。この製油所での生産量と、ガソリン、ディーゼル、その他の石油精製品をジェット燃料に交換するという複数年契約を他のエネルギー企業と結んでおり、デルタ航空の米国内で必要なジェット燃料の8割をまかなうことができるとしている。
7月に発表された直近の決算(2026年第2四半期)は、燃料費の大幅な高騰に直面したものの富裕層向けのプレミアム戦略や旺盛な旅客需要が牽引し、市場予想を上回る過去最高の売上高を記録した。
決算資料の中で注目したいのは、その他部門の売上が5割伸びていることだ。中でも製油所事業の売上は20億9000万ドルと前年同期比83%増、純利益は3億5100万ドルの黒字だった(前年同期は1000万ドルの赤字)。自社内において、その上昇をオフセットできるのは他社にはない強みだ。

歴史的な原油高により、デルタ航空全体の燃料費は44億ドル(前年同期比77%増)まで膨らんだ。しかし、自社で製油所を保有している「ヘッジ効果」が機能し、燃料コストを1ガロンあたり11セント削減することに貢献した。デルタ航空は、この製油所を他社にはない「強力な切り札(戦略的優位性)」と位置づけている。2026年第3四半期の決算は10月9日(金)に発表される予定だ。
石原順の注目5銘柄